锂的资本支出收缩约40%,镍的勘探预算砍掉近45%,铜的支出却增长了8%。把这三个数字放在同一张表上看,结论不是“关键矿产投资在退潮”,而是:资本正在从那些无法证明自己在下一轮价格周期中还能活下来的项目中撤出,同时向供给时序最确定、需求来源最分散的品种集中。 这不是撤退,是筛选。
对非洲而言,真正的约束从来不是“全球还要不要锂和钴”。真正的约束是:非洲手里那些储量数字,有多少能穿过资本纪律这道筛子,变成一张可承销的现金流表。
01需求与投资分化
全球电池需求2025年增长超过三分之一,资本支出却在下降。乍看矛盾,但拆开看,逻辑是干净的。
锂和镍的资本支出削减,不是因为需求预期被下调了。高盛在2025年末的预测是锂价到2026年底还要再跌23%,铝和铁矿石分别跌18%和17%,只有铜被单独拎出来说“保持坚挺” 。当价格无法覆盖边际项目的全成本时,推迟扩产、砍掉勘探,是资本纪律在起作用,不是对电气化叙事的背叛。
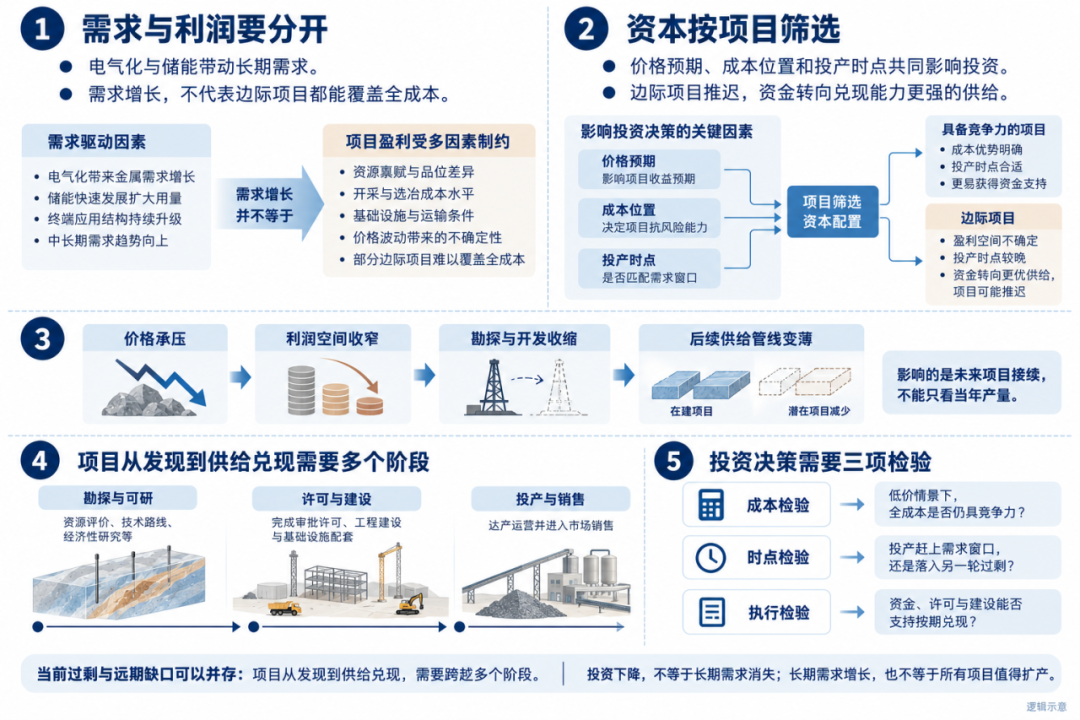
真正需要追问的是勘探支出的时滞含义。勘探支出领先矿山开发两到五年。今天砍掉的勘探预算,不是2026年的供给损失,而是2029到2031年供给管线上的一个洞。IEA对2010—2019年间投产的主要矿山做过统计:从发现到首次产出平均超过16年,其中勘探和可行性研究占掉超过12年。这意味着当前锂的过剩和2028年之后的供给缺口,不是两个互相矛盾的判断,而是同一根资本周期在不同时间切片上的投影。 被削弱的不是锂的长期需求,而是届时承接需求的那条供给管线的厚度。
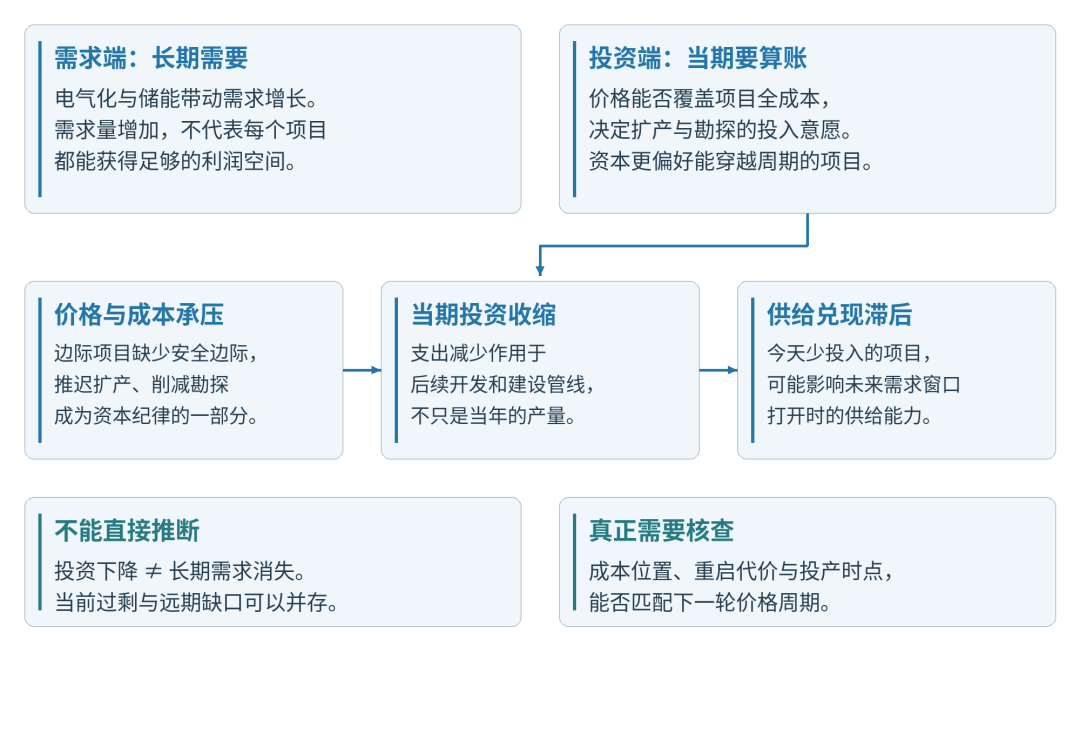
而供给管线的厚度,恰恰是资本纪律最在意的变量。一个品种如果今天过剩、明天短缺,但中间的产能退出和重启成本足够高,资本就会选择等待,而不是在价格底部为下一轮周期预付资本。等待本身,就是一种定价行为。
02铜为何逆势增长
铜资本支出增长8%,最常见的解释是“电气化需求”。这个解释太便宜了。铜与电池金属的分野,不在需求增速的高低,而在三个结构性条件上。
第一,铜的供给损耗正在当期发生,不是远期预测。 2026年上半年,全球前20大铜生产商产量同比下降2.5%,BHP、Codelco和Freeport-McMoRan合计减产21.5万吨,原因是智利El Teniente和印尼Grasberg的矿石品位下降与运营中断。Grasberg一次扰动就从市场中移除了约50万吨物料。这不是“未来可能短缺”的叙事,这是已经在重塑当期平衡表的供给损失。
第二,铜的需求来源足够分散,价格预测的置信区间足够窄。 电池金属的需求高度绑定电池化学体系的技术路线,而技术路线本身正在剧烈变动。铜的需求横跨电网、建筑、工业设备和交通电气化。即便对AI数据中心需求持保守假设,底层工业活动和更广泛的电气化仍然托底。对资本配置者而言,需求来源越分散,项目的可承保性越强——不是因为需求增速更高,而是因为现金流的方差更小。
第三,缺口的时间表已经进入可定价的视野。 BloombergNEF估计避免铜缺口需要3,320亿美元新矿投资,缺口2028年开始,到2050年扩大到2,000万吨,相当于届时全球需求的44%,而新矿从投资到投产平均仍需17年。高盛将2026年美国以外精炼铜缺口预测从6万吨上调逾十倍至64万吨。
但这里必须踩一脚刹车。BNEF同时指出,在10种关键能源转型金属中,9种到2050年具备满足电气化需求的长期供给能力,铜是唯一的例外。铜的稀缺是结构性例外,不是关键矿产的普遍状态。把铜的增长外推成“关键矿产投资正在复苏”,恰恰误读了分化的本质:资本在向供给可信度最高的品种集中,而不是在向整个板块回流。
03电池金属再分化
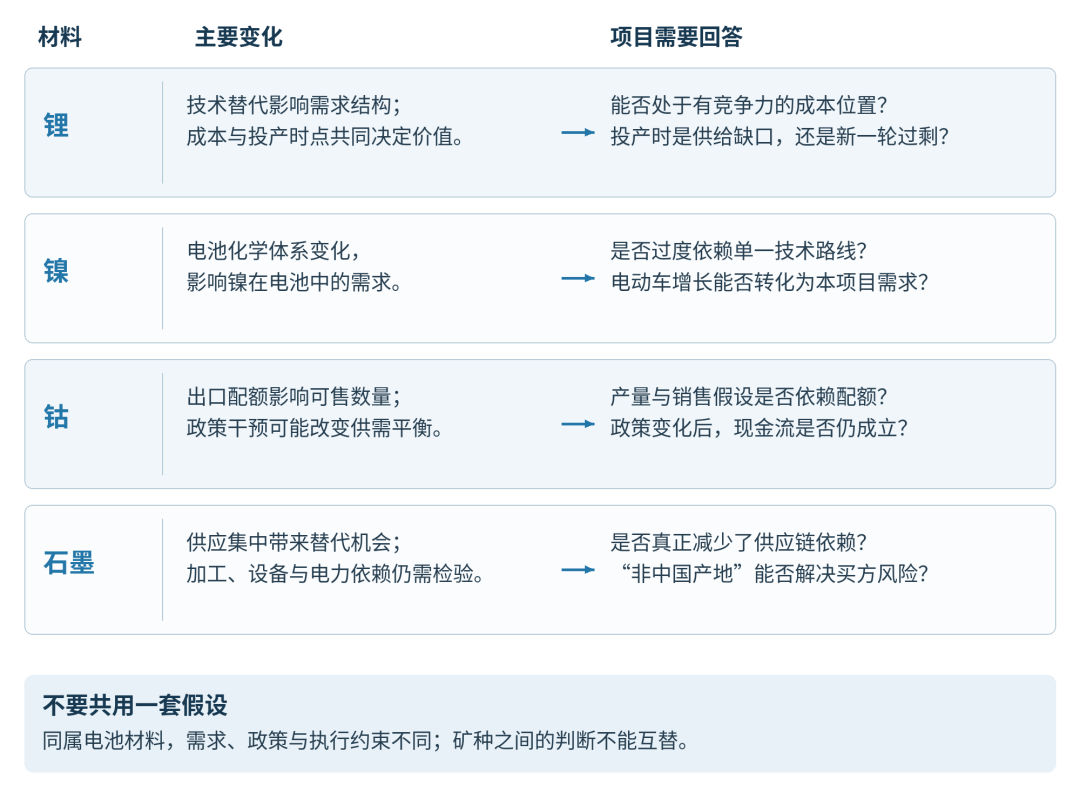
锂、镍、钴被归入同一组“电池材料”削减约20%,这个归组掩盖了内部最要命的分化。
LFP电池2025年已占全球电动汽车电池市场超过40%的份额,完全消除钴和镍的需求。钠离子电池阴极材料成本比LFP低30%到50%,钠在地壳中的丰度是锂的约1000倍。2026年钠电池出货量预计翻三倍到约10GWh。CATL在钠离子技术上已经砸了约14.5亿美元。这笔钱的实质含义是:部分固定式储能需求正在被从锂的潜在需求池中永久性地移走。
这不是锂价的周期性下行,这是需求函数本身正在被技术替代从底部重塑。一个锂项目的投资价值,不再取决于“全球还需要多少锂”,而取决于这个项目位于成本曲线的什么位置,以及它的投产时点落在供给管线的空洞里还是另一轮过剩里。
钴走的是另一条路。刚果(金)2026年出口配额设定为96,600吨,低于近年产量水平,可能将2026年钴的预测缺口从1.6万吨扩大到8万吨。钴的问题不是需求萎缩,是供给端的政策干预制造了人为稀缺。这对价格有支撑,但对项目可融资性提出了一个不同性质的问题:供给的“可信度”现在取决于一个主权国家的出口配额决策,而不是地质条件或工程参数。一个以钴为标的的项目,如果其财务模型中的产量假设完全建立在“配额会维持”之上,那么它承保的就不是矿,而是一个政策选择。
石墨则揭示了一个更隐蔽的维度:供应集中度本身可以成为资本退出的理由,而不只是价格上涨的理由。 中国控制全球90%以上的电池级石墨加工能力,2025年10月进一步扩大了石墨阳极材料出口管制。对非洲石墨项目,这既是机会也是陷阱。机会在于“去集中化”确实创造了战略替代需求。陷阱在于:如果一个项目的叙事是“替代中国供应”,但它的加工路线、设备生态和电力成本结构仍然无法独立于中国体系,那么它并没有真正解决买方所定价的那个风险。买方买的不是“非中国产地”,买的是“非中国依赖”。这两者之间的差距,就是项目的执行折价。
资源到资产的距离
麦肯锡2026年7月的一组数据应该被钉在非洲矿业政策讨论的墙上:非洲持有全球已知关键矿产储量的四分之一以上,但非洲关键矿产项目管线中不到10% 获得了融资或推进至可行性研究/建设阶段。非洲每年吸引的勘探支出约12亿美元,约为澳大利亚和加拿大各自年度投资的一半。
这个断裂的成因不是“政策风险”四个字能概括的。它是一组相互嵌套的执行约束,而且在当前的资本纪律环境下被放大了:当电池金属价格无法为边缘项目提供安全边际时,任何一项执行约束的折现率上升,都足以把项目推出可融资边界之外。在价格上行期,执行折价可以被利润空间吸收;在价格下行期,它就变成了否决权。
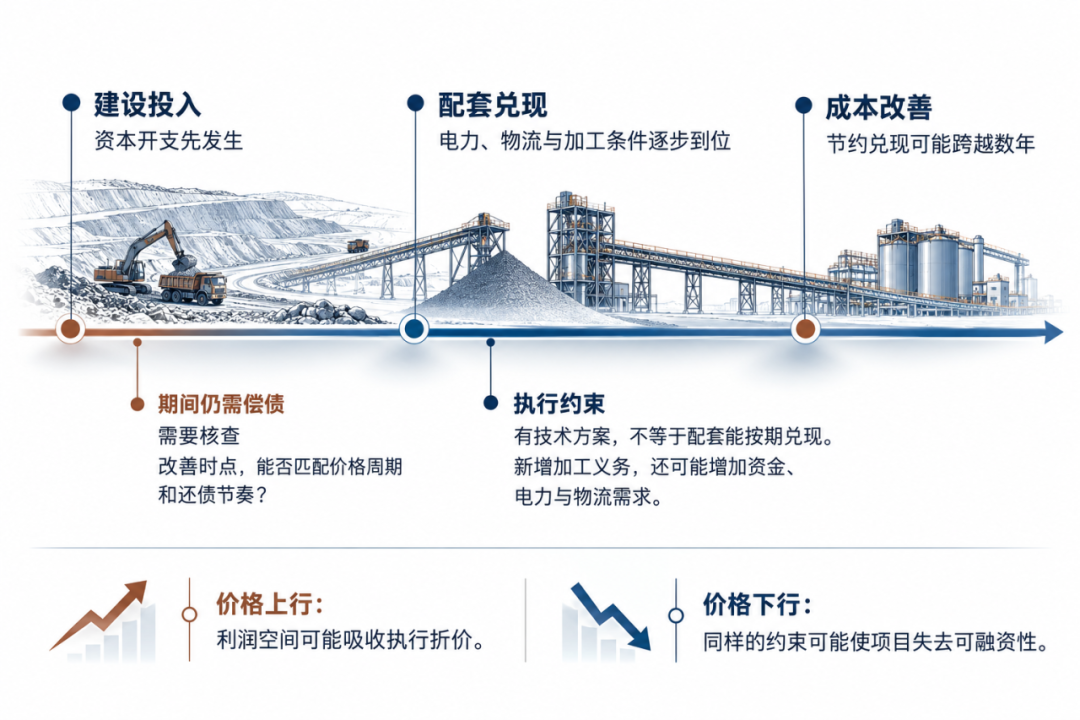
电力是其中最有分析价值的约束,因为它同时具备“技术可解”和“制度不可解”的双重属性。远程非洲矿区的柴油发电成本通常在0.15到0.50美元/千瓦时,太阳能光伏加储能在许多场景下已经可以做到0.06到0.20美元/千瓦时。技术层面,这不是障碍。但制度层面,可靠发电和输电的可获得性是一个公共品问题,单个项目解决不了。Allied Gold在马里Sadiola矿山的混合电力方案预计最终可将全维持成本降低150到200美元/盎司,但成本改善2026年“有限”,2027年随光伏和储能投产才加速,完整效果要等到2028年中速机组到位。这是一个典型的“资本支出前置、成本节约后置”的约束:支出发生在今天,节约兑现跨过数年。在锂价低迷时期,这个时间错配对资产负债表不够厚的中型开发商,就是一道硬筛子。
更值得警惕的是,非洲资源政策的收紧方向与这些执行约束形成了方向性叠加,而不是相互抵消。赞比亚计划到2030年停止未加工矿石出口,几内亚计划到2030年运营五座氧化铝精炼厂,博茨瓦纳将战略矿产政府强制干股比例从15%提高到25%并要求优先本土深加工。这些政策在发展逻辑上无可指摘。但在投资时序上,本地加工要求额外的资本支出、更可靠的电力供应和更复杂的物流链条——而这三样,恰好是非洲项目管线里最薄弱的环节。资源民族主义本身不必然驱逐资本。但当它与执行赤字叠加时,它会把项目的风险调整后回报推到可融资门槛之下。政策意图是对的,时序是错的,而资本纪律不为“对的意图”付溢价。
05融资转向流量控制
面对这道执行折价,非洲矿业融资正在发生一个结构性转变:资本配置的重心从所有权转向流量控制。
长期包销协议、营销权、结构化预付款和特权通道,正在从交易的附属安排变成交易架构的核心。商业逻辑是双向的:买方获得供应确定性和产地可追溯性;项目方获得有约束力的包销合同和预付款,从而改善可融资性——贷款人偏好有合同支撑的现金流和清晰的销售通道。Lithium Africa在南非的Springbok锂项目已经收到以包销挂钩预付款设施为形式的融资提案,覆盖投产前三年100%的锂辉石精矿。更广泛的趋势是,非洲矿业金融的资本堆叠正在变得多层次:开发金融、商业债务、权益金/流式资本、包销挂钩融资和发起人股权组合在一起,可融资性不再是一个可行性研究通过后的二元状态,而是在不同使命、不同时间视野的机构之间有意识地分配风险来工程化实现的。
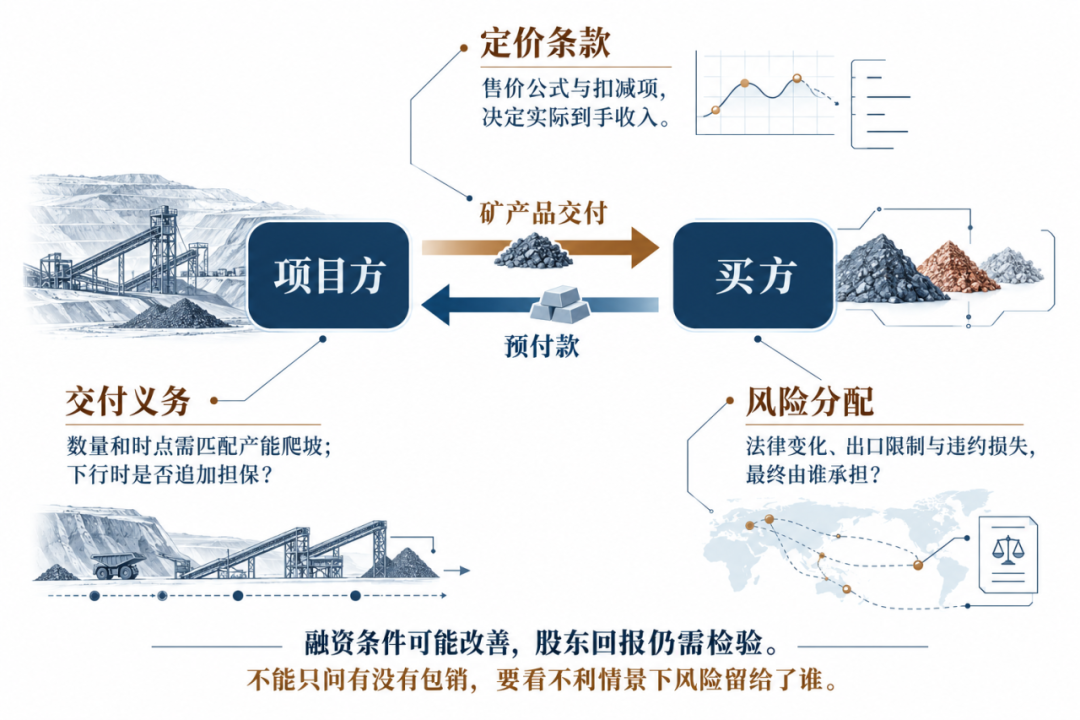
但这里有一个必须被精确计量的新风险。结构化包销和预付款的定价公式、扣减项透明度、交付义务的严格程度,以及法律变更和出口限制风险的分配方式,直接决定了这些工具到底是在缓解融资约束,还是在把项目价值从股权持有者手里转移到合同对手方手里。一份看起来“解决了融资”的包销协议,如果在价格条款中嵌入了对当前锂价周期的过度敏感性,或者在出口限制风险上完全由项目方承担,那么当商品价格再次下行时,它就从融资工具变成了财务负担。投行级别的尽调不会停在“有没有包销”,而是会追问:包销的价格实现机制,在价格下行情景下,把风险留给了谁。
项目如何通过筛选
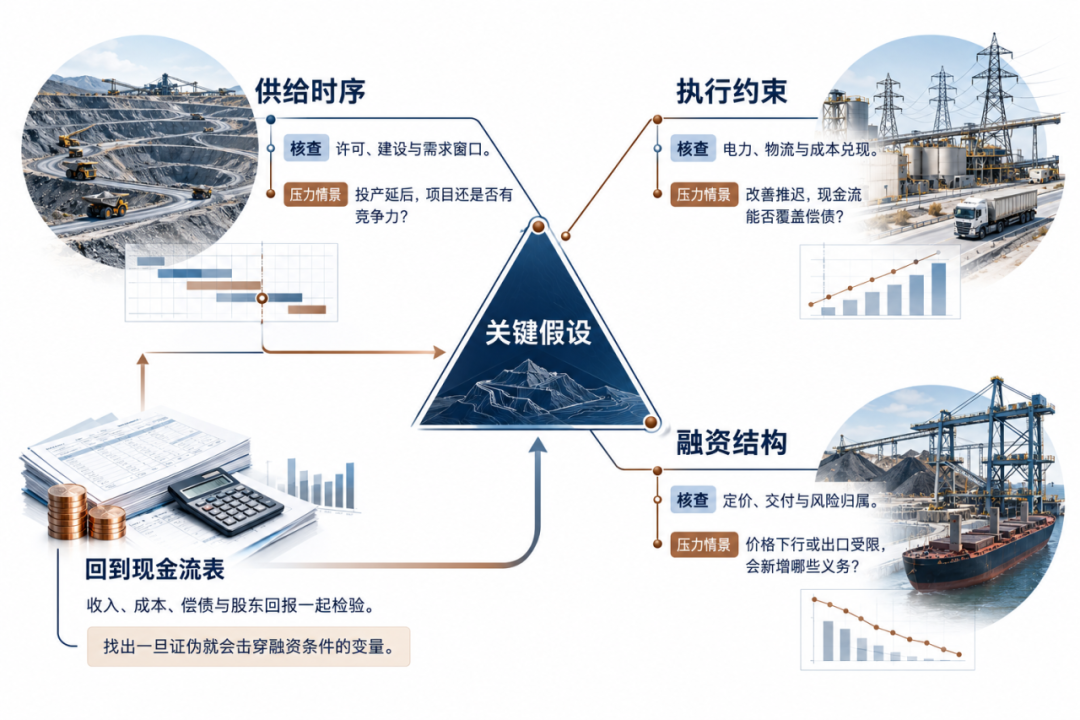
把上面的分析收束成一个可操作的投资判断框架,起点不应该是一张全球需求预测表。全球需求预测的置信区间足够宽,宽到可以容纳几乎任何叙事。真正有区分度的问题是:在这个具体项目里,哪一个执行变量一旦被证伪,就会使风险调整后回报跌破资本纪律的门槛?
这需要在三个层次上同时进行,而且不同矿种、不同项目之间不可互替。
第一层:供给时序的可信度。 锂的问题不是地下有没有足够的资源,而是2028到2030年需求窗口打开时,有多少项目能从当前的资本削减中幸存并完成建设。铜的问题不是需求会不会增长,而是在2028年缺口扩大之前,有多少新产能能穿过许可和建设周期。一个锂项目的价值,取决于它的成本位置和投产时点是否落在供给管线的“空洞”里,而不是落在另一轮过剩里。
第二层:执行约束的时变折现。 电力、物流、许可和社区关系不是并列的风险条目,它们是对项目现金流施加随时间变化的折现。一个在可行性研究中显示有竞争力的项目,如果电力方案要到第三年才达到设计成本,而价格假设基于第一年的水平,它的净现值在资本纪律的审视下可能完全逆转。关键不是“这些约束存不存在”,而是“它们改善的时序是否与价格周期和债务偿还曲线兼容”。
第三层:融资结构的风险分配方向。 包销和预付款在多大程度上把价格风险、法律变更风险和出口限制风险从项目方转移到了合同对手方,决定了股权持有者在不同情景下的实际回报。一份在上行期看起来“优惠”的预付款,如果在下行期触发了追加担保或交付加速条款,其经济实质就接近一笔高成本的优先级债务。
结语
高盛在2026年关于关键矿产的一个判断值得用在这里作为收尾:战略优势正在从“谁控制矿山”转向“谁控制从矿山到市场的系统”。非洲的挑战不是没有矿,而是把地质转化为工业能力的这条链路上,每一个环节都在向资本索取溢价。那些能够回答“哪一个执行变量会击穿承销”的项目,才有资格进入下一轮讨论。回答不了的,储量数字再大,也只是地底下的石头。
最终,对非洲的政策制定者和项目发起人而言,最有决策权重的问题不是“能源转型需要多少锂、铜、钴”。真正的问题是:在这个项目里,哪一个假设一旦被现实推翻,整张现金流表就会翻转? 对某些项目,是电力成本的兑现时序。对另一些,是出口配额或本地加工义务对可销售产量的压缩。对锂项目,是成本位置在下一轮价格周期中的生存能力。对铜项目,是在缺口兑现之前完成投产的执行速度。从“非洲有资源”到“非洲有可投资产”,中间隔的不是需求叙事,是执行证据。